Nhanh.POS
 Nhanh.Ship
 Dịch vụ Marketing
 Nhanh.Web
 Nhanh.Ecom
 Tin nhắn Zalo ZNS
 Nhanh.Omnichannel
 Vpage.nhanh.vn
 Ecomtax


"Nộp thuế muộn 1 ngày thì bị phạt bao nhiêu?" là câu hỏi mà bất kỳ kế toán hay chủ doanh nghiệp nào cũng từng ít nhất một lần thắc mắc khi đối mặt với áp lực hạn định. Khác với các nghiệp vụ hạch toán trên sổ sách, việc tính toán tiền chậm nộp thuế là một bài toán về quản trị dòng tiền và rủi ro. Trong bài viết này, tôi sẽ cùng bạn bóc tách chi tiết mức phạt chậm nộp thuế TNCN, GTGT, TNDN và lệ phí Môn bài, kèm theo các ví dụ thực tế dễ hiểu nhất.

1. Khi nào phải nộp tiền chậm nộp thuế?
Việc xác định đúng tình huống phát sinh tiền chậm nộp giúp doanh nghiệp chủ động trong việc đối soát số liệu và tránh các rủi ro pháp lý. Căn cứ theo Khoản 1 Điều 16 Luật Quản lý thuế 2025 các trường hợp cụ thể bao gồm:
1. Các trường hợp phải nộp tiền chậm nộp bao gồm:
a) Người nộp thuế chậm nộp tiền thuế, khoản thu khác so với thời hạn nộp, thời hạn gia hạn nộp quy định tại Điều 14 của Luật này;
b) Người nộp thuế khai bổ sung hồ sơ khai thuế, khoản thu khác làm tăng số tiền thuế, khoản thu khác phải nộp hoặc giảm số tiền thuế, khoản thu khác đã được miễn, giảm, hoàn, không thu;
c) Cơ quan quản lý thuế, cơ quan nhà nước có thẩm quyền kiểm tra, thanh tra phát hiện người nộp thuế khai thiếu số tiền thuế, khoản thu khác phải nộp hoặc phát hiện số tiền thuế, khoản thu khác đã hoàn, đã miễn, đã giảm, đã không thu lớn hơn số tiền thuế, khoản thu khác được hoàn, được miễn, được giảm, không thu;
d) Trường hợp được nộp dần tiền thuế nợ quy định tại khoản 6 Điều 48 của Luật này;
đ) Trường hợp quy định tại khoản 8 Điều 44 của Luật này;
e) Trường hợp không bị xử phạt vi phạm hành chính về quản lý thuế theo quy định tại điểm a khoản 2 Điều 44 đối với hành vi quy định tại khoản 2 Điều 45 của Luật này và trường hợp quy định tại điểm b khoản 2 Điều 44 của Luật này;
g) Cơ quan, tổ chức được cơ quan quản lý thuế ủy nhiệm thu thuế, khoản thu khác, cơ quan, tổ chức được giao quản lý các khoản thu thuộc ngân sách nhà nước chậm nộp vào ngân sách nhà nước đối với số tiền đã thu được thì phải nộp tiền chậm nộp đối với số tiền nộp chậm theo quy định;
h) Cơ quan, tổ chức thuộc đối tượng khấu trừ thuế, nộp thuế, khoản thu khác thay cho người nộp thuế theo quy định của pháp luật về thuế và quy định khác của pháp luật có liên quan nộp tiền không đầy đủ, không đúng thời hạn theo quy định của pháp luật thì có trách nhiệm nộp tiền chậm nộp theo quy định thay cho người nộp thuế;
i) Việc nộp tiền chậm nộp đối với hàng hóa xuất khẩu, nhập khẩu thuộc đối tượng chịu thuế được tổ chức tín dụng bảo lãnh số thuế phải nộp thực hiện theo quy định của pháp luật về thuế xuất khẩu, thuế nhập khẩu.
Trích Khoản 8 điều 44 luật Quản lý thuế 2025:
8. Quá thời hiệu xử phạt vi phạm hành chính về quản lý thuế thì người nộp thuế không bị xử phạt nhưng vẫn phải nộp đủ số tiền thuế thiếu, số tiền thuế trốn, số tiền thuế được miễn, giảm, hoàn, không thu không đúng, tiền chậm nộp vào ngân sách nhà nước trong thời hạn 10 năm trở về trước kể từ ngày phát hiện hành vi vi phạm. Trường hợp người nộp thuế không đăng ký thuế thì phải nộp đủ số tiền thuế thiếu, số tiền thuế trốn, tiền chậm nộp cho toàn bộ thời gian trở về trước kể từ ngày phát hiện hành vi vi phạm.
Xem thêm : Hành vi trốn thuế là gì? Mức phạt cao nhất đối với hành vi trốn thuế
2. Công thức tính tiền chậm nộp thuế
Công thức tính tiền chậm nộp thuế được căn cứ theo Khoản 2 Điều 16 Luật Quản lý thuế 2025 , việc xác định số tiền chậm nộp được thực hiện dựa trên nguyên tắc tính liên tục theo ngày.
Số tiền chậm nộp được xác định theo công thức chuẩn sau:
| Số tiền chậm nộp | = | 0,03% |
x |
Số tiền thuế chậm nộp |
x |
Số ngày chậm nộp |
Trong đó:
(1) Tỷ lệ 0,03%: Là mức phạt ấn định cho mỗi ngày chậm nộp.
(2) Số ngày chậm nộp
Theo khoản 1, khoản 2 Điều 26 Nghị định 252/2026/NĐ-CP có quy định về thời gian tính tiền chậm nộp như sau:
1. Thời gian tính tiền chậm nộp: a) Thời gian tính tiền chậm nộp được tính liên tục kể từ ngày tiếp theo liền kề của ngày cuối cùng của thời hạn nộp thuế, khoản thu khác hoặc của thời hạn gia hạn nộp thuế, khoản thu khác hoặc thời hạn ghi trong thông báo, quyết định ấn định thuế, quyết định xử lý của cơ quan quản lý thuế, quyết định hoặc văn bản của cơ quan nhà nước có thẩm quyền đến ngày liền kề trước ngày số tiền nợ thuế, nợ khoản thu khác, tiền thuế tăng thêm, khoản thu khác tăng thêm, tiền thuế ấn định, khoản thu khác ấn định, tiền thuế chậm chuyển, khoản thu khác chậm chuyển được nộp vào ngân sách nhà nước; b) Thời gian tính tiền chậm nộp được tính liên tục kể từ ngày được Kho bạc Nhà nước chi trả tiền hoàn thuế hoặc ngày Kho bạc Nhà nước hạch toán bù trừ tiền hoàn thuế với khoản thu ngân sách nhà nước theo quyết định về việc thu hồi hoàn thuế của cơ quan quản lý thuế hoặc kể từ ngày có quyết định miễn thuế, giảm thuế hoặc thông báo được miễn thuế, giảm thuế đến ngày liền kề trước ngày tiền thu hồi hoàn thuế, tiền thu hồi miễn thuế, giảm thuế được nộp vào ngân sách nhà nước.
2. Trường hợp cơ quan có thẩm quyền thanh tra, kiểm tra sau khi người nộp thuế đã khai quyết toán thuế, khoản thu khác nếu phát hiện tăng số tiền thuế, khoản thu khác phải nộp so với số tiền thuế, khoản thu khác người nộp thuế đã kê khai quyết toán thì người nộp thuế bị tính tiền chậm nộp đối với số tiền thuế, khoản thu khác phải nộp tăng thêm sau khi bù trừ với số tiền thuế, khoản thu khác, tiền chậm nộp, tiền phạt nộp thừa theo quy định tại khoản 2 Điều 15 Luật Quản lý thuế 2025.
Thời gian tính tiền chậm nộp đối với số tiền thuế, khoản thu khác còn phải nộp được xác định liên tục kể từ ngày tiếp theo ngày cuối cùng của thời hạn nộp hồ sơ quyết toán thuế, khoản thu khác đến hết ngày liền kề trước ngày người nộp thuế nộp tiền vào ngân sách nhà nước. Khoản tiền thuế, khoản thu khác còn phải nộp thực hiện theo quy định tại điểm g khoản 3 Điều 26 Nghị định 252/2026/NĐ-CP.
Việc nắm vững công thức là điều kiện cần, nhưng để áp dụng chính xác vào thực tế sổ sách và tránh những sai sót khi đối soát với dữ liệu của cơ quan thuế, kế toán cần 5 bước sau đây:
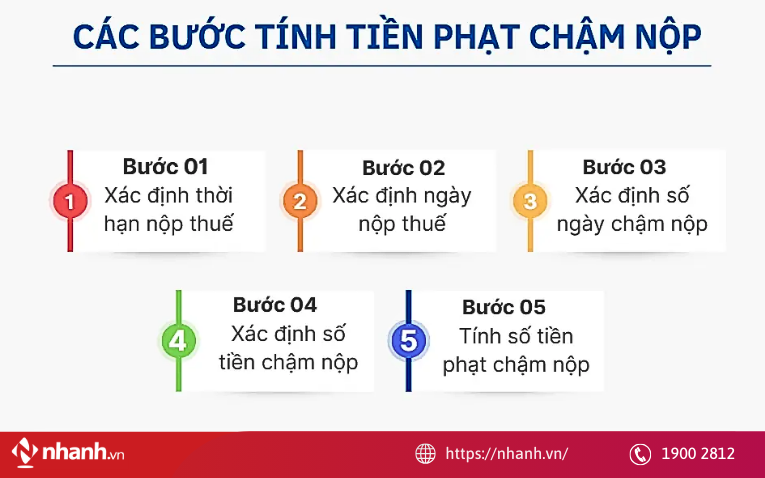
Bước 01: Xác định thời hạn nộp thuế
- Đây là mốc thời gian pháp lý cuối cùng để nộp thuế mà không phát sinh tiền chậm nộp.
- Thời hạn quy định của từng loại thuế (ví dụ: ngày 20 hàng tháng đối với thuế GTGT tháng; ngày cuối cùng của tháng thứ 3 kể từ ngày kết thúc năm tài chính đối với quyết toán TNDN).
Bước 02: Xác định ngày nộp thuế thực tế
- Ngày doanh nghiệp thực tế thực hiện nghĩa vụ nộp tiền vào ngân sách nhà nước.
- Ngày được ghi nhận trên Giấy nộp tiền vào NSNN có xác nhận thành công của Ngân hàng hoặc Kho bạc Nhà nước.
Bước 03: Xác định số ngày chậm nộp
- Kế toán thực hiện đếm số ngày chậm nộp liên tục theo nguyên tắc của Luật Quản lý thuế.
- Tính từ ngày tiếp sau ngày cuối cùng của thời hạn nộp thuế (Bước 1) đến ngày liền kề trước ngày thực nộp tiền (Bước 2).
Bước 04: Xác định số tiền chậm nộp
- Là số thuế gốc còn nợ, nộp thiếu hoặc số tiền bị truy thu sau thanh tra.
- Nếu doanh nghiệp nộp dần nhiều đợt, số tiền này sẽ thay đổi tương ứng theo từng thời điểm nộp.
Bước 05: Tính số tiền chậm nộp
- Áp dụng tỷ lệ phạt 0,03%/ngày theo quy định hiện hành để ra con số cuối cùng.
Để hạn chế phát sinh tiền chậm nộp thuế và tránh sai sót khi tự tính, người nộp thuế cần được rà soát hồ sơ kê khai, thời điểm nộp và số tiền thuế phát sinh. Dịch vụ tư vấn thuế Ecomtax hỗ trợ bạn:
- Kiểm tra lại số tiền chậm nộp thuế
- Rà soát nguyên nhân phát sinh tiền phạt
- Tư vấn hướng xử lý và phòng ngừa tái diễn
3. Hướng dẫn cách tính tiền chậm nộp thuế theo quy định mới nhất
Để tính toán chính xác số tiền phải nộp thêm, kế toán cần thực hiện theo công thức tổng quát đã được trình bày ở phần 2:
Số tiền chậm nộp = Số tiền thuế chậm nộp x 0,03% x Số ngày chậm nộp
Bên cạnh đó, doanh nghiệp, hộ kinh doanh và cá nhân kinh doanh cần nắm rõ thời hạn nộp thuế để thực hiện đúng hạn, tránh phát sinh tiền chậm nộp và các vi phạm về thuế.
Thời hạn nộp thuế được quy định tại điều 14 Luật quản lý thuế 2025 (có hiệu lực từ 01/07/2026), điều 24 Nghị định 252/2026/NĐ-CP (có hiệu lực từ 01/07/2026), Nghị định 245/2026/NĐ-CP (có hiệu lực từ ngày 27/06/2026)
3.1. Cách tính tiền chậm nộp thuế GTGT
Thuế GTGT là loại thuế phát sinh thường xuyên nhất. Việc xác định đúng thời hạn nộp là mấu chốt để bạn không phát sinh tiền chậm nộp do nhầm lẫn lịch kê khai.
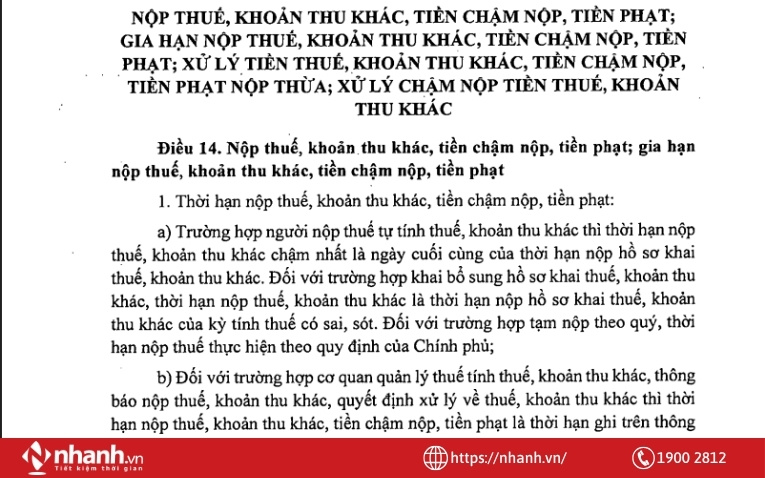
Căn cứ theo Điều 14 Luật quản lý thuế 2025 , thời hạn nộp thuế GTGT như sau:
- Thời hạn nộp thuế GTGT theo tháng: Chậm nhất là ngày thứ 20 của tháng tiếp theo tháng phát sinh nghĩa vụ thuế.
- Thời hạn nộp thuế GTGT theo quý: Chậm nhất là ngày cuối cùng của tháng đầu tiên thuộc quý tiếp theo quý phát sinh nghĩa vụ thuế.
- Thời hạn nộp thuế với trường hợp khai bổ sung hồ sơ khai thuế: Thời hạn nộp hồ sơ khai thuế, khoản thu khác của kỳ tính thuế có sai, sót
- Thời hạn nộp thuế GTGT theo từng lần phát sinh : Ngày thứ 10 kể từ ngày tiếp theo ngày phát sinh nghĩa vụ
- Thời hạn cơ quan quản lý thuế tính thuế: Là thời hạn ghi trên thông báo, quyết định của cơ quan quản lý thuế theo quy định của pháp luật
Hạn nộp cuối cùng nộp hồ sơ khai thuế được quy định tại điều 10 Nghị định 252/2026/NĐ-CP.
Lưu ý:
Điều 2 Nghị định 245/2026/NĐ-CP có gia hạn thời hạn nộp thuế đối với số thuế giá trị gia tăng (bao gồm cả số thuế giá trị gia tăng phải phân bổ, số thuế phải nộp theo từng lần phát sinh) tối đa là 05 tháng. Đối tượng áp dụng của Nghị định này được quy định tại khoản 2 Điều 1 Nghị định 245/2026/NĐ-CP. Người nộp thuế thuộc diện được gia hạn cần thực hiện thủ tục đề nghị gia hạn theo Điều 3 Nghị định 245/2026/NĐ-CP.
Trích điều 2 Nghị định 245/2026/NĐ-CP:
1. Thời gian gia hạn nộp thuể đối với số thuế giá trị gia tăng (bao gồm cả số thuế giá trị gia tăng phải phân bố, số thuế phải nộp theo từng lần phát sinh) tổi đa là 05 tháng.
.....
Cụ thể như sau:
a) Kỳ tính thuế tháng 5 năm 2026 chậm nhất là ngày 20 tháng 11 năm 2026;
b) Kỳ tính thuế tháng 6, tháng 7, tháng 8 và tháng 9 năm 2026 chậm nhất là ngày 21 tháng 12 năm 2026;
c) Kỳ tính thuế quý II năm 2026 chậm nhất là ngày 02 tháng 11 năm 2026;
d) Kỳ tính thuế quý III năm 2026 chậm nhất là ngày 30 tháng 12 năm 2026.
Quy định tại khoản này không áp dụng đối với số thuế giá trị gia tăng khẩu nhập khẩu.5. Trường hợp doanh nghiệp, tổ chức, hộ kinh doanh, cá nhân kinh doanh có hoạt động sản xuất, kinh doanh nhiều ngành kinh tế khác nhau trong đó có ngành kinh tế, lĩnh vực quy định tại Phụ lục I ban hành kèm theo Nghị định này thì: Doanh nghiệp, tổ chức, hộ kinh doanh, cá nhân kinh doanh được gia hạn toàn bộ số thuế giá trị gia tăng, số thuế thu nhập doanh nghiệp, thuế thu nhập cá nhân phải nộp theo quy định tại Nghị định này.
Ví dụ về cách tính số tiền nộp chậm nộp thuế GTGT:
Tự động lấy dữ liệu đơn hàng từ sàn Shopee, TikTok Shop, Lazada hoặc cửa hàng để lập và ký số hóa đơn điện tử theo từng lần bán hàng, đáp ứng đầy đủ quy định Nghị định 123/2020 và Nghị định 70/2025 của Tổng Cục Thuế.
Doanh nghiệp A thuộc đối tượng được gia hạn nộp thuế theo Nghị định 245/2026/NĐ-CP, có số thuế GTGT phải nộp của quý II/2026 là 100 triệu đồng.
Theo điểm c khoản 1 Điều 2 Nghị định 245/2026/NĐ-CP, thời hạn nộp số thuế GTGT của quý II/2026 sau khi được gia hạn là ngày 02/11/2026.
Tuy nhiên, đến ngày 13/11/2026, doanh nghiệp mới nộp đủ số thuế này vào ngân sách nhà nước.
Theo khoản 1 Điều 26 Nghị định 252/2026/NĐ-CP, thời gian tính tiền chậm nộp được tính từ ngày tiếp theo liền kề của ngày cuối cùng của thời hạn gia hạn nộp thuế đến ngày liền kề trước ngày tiền thuế được nộp vào ngân sách nhà nước.
Do đó:
- Thời hạn nộp thuế sau gia hạn: 02/11/2026
- Ngày bắt đầu tính tiền chậm nộp: 03/11/2026
- Ngày cuối cùng tính tiền chậm nộp: 12/11/2026
- Tổng số ngày chậm nộp: 10 ngày
- Số thuế GTGT chậm nộp: 100.000.000 đồng
Số tiền chậm nộp được tính như sau:
100.000.000 × 0,03% × 10 = 300.000 đồng
Như vậy, doanh nghiệp A phải nộp 100 triệu đồng tiền thuế GTGT và 300.000 đồng tiền chậm nộp.
3.2. Cách tính tiền chậm nộp thuế TNCN
Việc xác định đúng thời hạn nộp thuế TNCN là cơ sở để xác định người nộp thuế có phát sinh tiền chậm nộp hay không.
Căn cứ điểm a khoản 1 Điều 14 Luật Quản lý thuế 2025, Điều 10 và Điều 25 Nghị định 252/2026/NĐ-CP, đối với trường hợp người nộp thuế tự tính thuế, thời hạn nộp tiền thuế chậm nhất là ngày cuối cùng của thời hạn nộp hồ sơ khai thuế tương ứng.
Theo đó:
- Khai thuế TNCN theo tháng: Chậm nhất là ngày thứ 20 của tháng tiếp theo tháng phát sinh nghĩa vụ thuế.
- Khai thuế TNCN theo quý: Chậm nhất là ngày cuối cùng của tháng đầu của quý tiếp theo quý phát sinh nghĩa vụ thuế.
- Quyết toán thuế TNCN đối với tổ chức, doanh nghiệp trả thu nhập: Chậm nhất là ngày cuối cùng của tháng thứ 3 kể từ ngày kết thúc kỳ quyết toán thuế.
- Cá nhân có thu nhập từ tiền lương, tiền công trực tiếp quyết toán thuế: Chậm nhất là ngày cuối cùng của tháng thứ 4 kể từ ngày kết thúc năm dương lịch.
Riêng hộ kinh doanh, cá nhân kinh doanh, thời hạn nộp hồ sơ khai thuế thực hiện theo quy định riêng tại Nghị định 68/2026/NĐ-CP.
Tham khảo: Hướng dẫn cách tính thuế cho hộ kinh doanh nộp thuế theo doanh thu
Ví dụ về cách tính số tiền nộp chậm nộp thuế TNCN:
Công ty A kê khai thuế TNCN theo tháng, có số thuế TNCN phải nộp của tháng 7/2026 là 50.000.000 đồng.
Thời hạn nộp thuế là ngày 20/08/2026. Tuy nhiên, đến ngày 29/08/2026, công ty mới nộp đủ số tiền thuế vào ngân sách nhà nước.
Thời gian tính tiền chậm nộp được xác định:
- Ngày bắt đầu tính: 21/08/2026.
- Ngày cuối cùng tính: 28/08/2026.
- Tổng số ngày chậm nộp: 8 ngày.
Tiền chậm nộp:
50.000.000 × 0,03% × 8 = 120.000 đồng
Như vậy, ngoài 50 triệu đồng tiền thuế TNCN, Công ty A còn phải nộp 120.000 đồng tiền chậm nộp.
3.3. Cách tính tiền chậm nộp thuế TNDN
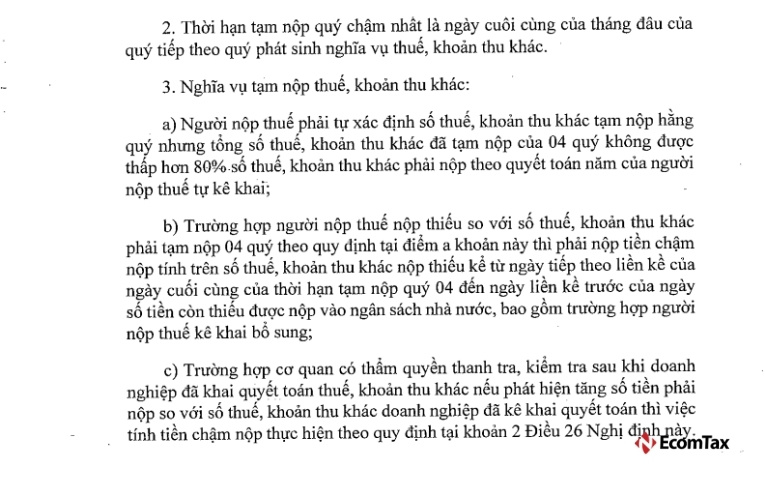
Theo Khoản 1, 2 Điều 24 Nghị định 252/2026/NĐ-CP , thời hạn tạm nộp thuế theo quý chậm nhất là ngày cuối cùng của tháng đầu của quý tiếp theo quý phát sinh nghĩa vụ thuế, khoản thu khác.
Nếu ngày cuối cùng của thời hạn nộp thuế rơi vào ngày nghỉ theo quy định, thời hạn được chuyển sang ngày làm việc tiếp theo.
Ngoài ra, theo điểm a khoản 3 Điều 24 Nghị định 252/2026/NĐ-CP, tổng số thuế TNDN doanh nghiệp đã tạm nộp trong 4 quý phải đạt ít nhất 80% số thuế, khoản thu khác phải nộp theo quyết toán năm của người nộp thuế tự kê khai.
Nếu người nộp thuế nộp thiếu so với số thuế , khoản thu khác phải tạm nộp 04 quý theo quy định tại điểm a khoản này thì phải nộp tiền chậm nộp tính trên số thuế, khoản thu khác nộp thiếu kể từ ngày tiếp theo liền kề của ngày cuối cùng của thời hạn tạm nộp quý 04 đến ngày liền kề trước của ngày số tiền còn thiếu được nộp vào ngân sách nhà nước, bao gồm trường hợp người nộp thuế kê khai bổ sung. Đây là quy định tại điểm b khoản 3 điều 24 Nghị định 252/2026/NĐ-CP.
Lưu ý:
Đối với thuế thu nhập doanh nghiệp, người nộp thuế thuộc đối tượng được gia hạn theo Điều 1 Nghị định 245/2026/NĐ-CP được gia hạn thời hạn nộp số thuế TNDN tạm nộp của quý II và quý III năm 2026.
Cụ thể, theo khoản 2 Điều 2 Nghị định 245/2026/NĐ-CP:
- Số thuế TNDN tạm nộp của quý II/2026 được gia hạn 03 tháng, thời hạn nộp chậm nhất là 02/11/2026.
- Số thuế TNDN tạm nộp của quý III/2026 được gia hạn 02 tháng, thời hạn nộp chậm nhất là 30/12/2026.
Ví dụ về cách tính tiền chậm nộp như sau:
Giả sử Công ty A có số thuế TNDN phải nộp theo quyết toán năm 2026 là: 500.000.000 đồng
Theo điểm a khoản 3 Điều 24 Nghị định 252/2026/NĐ-CP, tổng số thuế TNDN doanh nghiệp đã tạm nộp trong 4 quý không được thấp hơn 80% số thuế phải nộp theo quyết toán năm.
Số thuế TNDN tối thiểu doanh nghiệp phải tạm nộp trong 4 quý là: 500.000.000 × 80% = 400.000.000 đồng
Tuy nhiên, đến hết thời hạn tạm nộp quý IV, Công ty A mới tạm nộp tổng cộng: 350.000.000 đồng
Như vậy, số thuế còn thiếu so với mức tối thiểu 80% là: 400.000.000 - 350.000.000 = 50.000.000 đồng
Giả sử thời hạn tạm nộp thuế quý IV/2026 sau khi tính theo ngày làm việc là 01/02/2027 và đến ngày 15/02/2027, doanh nghiệp mới nộp bổ sung đủ 50 triệu đồng còn thiếu.
Theo điểm b khoản 3 Điều 24 Nghị định 252/2026/NĐ-CP, tiền chậm nộp được tính trên số tiền thiếu 50 triệu đồng, kể từ ngày tiếp theo ngày cuối cùng của thời hạn tạm nộp quý IV đến ngày liền kề trước ngày số tiền còn thiếu được nộp vào ngân sách nhà nước.
Do đó:
- Ngày bắt đầu tính tiền chậm nộp: 02/02/2027
- Ngày cuối cùng tính tiền chậm nộp: 14/02/2027
- Tổng số ngày chậm nộp: 13 ngày
- Số thuế TNDN bị tính tiền chậm nộp: 50.000.000 đồng
Tiền chậm nộp được tính:
50.000.000 × 0,03% × 13 = 195.000 đồng
Như vậy, Công ty A phải nộp bổ sung 50 triệu đồng tiền thuế TNDN để đáp ứng mức tạm nộp tối thiểu 80% và phải nộp thêm 195.000 đồng tiền chậm nộp.
3.4. Cách tính mức phạt chậm nộp lệ phí môn bài
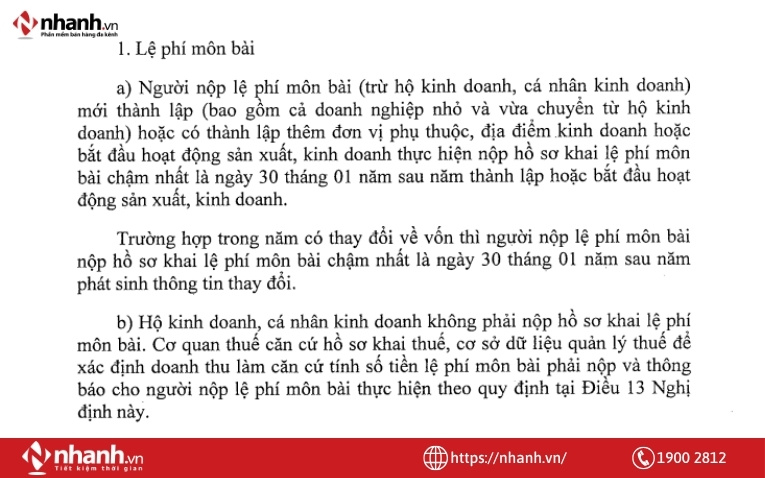
Lệ phí môn bài là khoản thu cố định hằng năm dựa trên vốn điều lệ hoặc doanh thu của doanh nghiệp/hộ kinh doanh. Bạn cần đặc biệt lưu ý mốc thời gian ngày 30/01 để tránh phát sinh những khoản phạt không đáng có.
Tuy nhiên, theo khoản 7 Điều 10 Nghị quyết số 198/2025/QH15 , việc thu, nộp lệ phí môn bài được chấm dứt từ ngày 01/01/2026 . Như vậy, kể từ năm 2026, không còn phát sinh nghĩa vụ nộp lệ phí môn bài hằng năm.
Tuy nhiên, cơ quan thuế vẫn sẽ tiếp tục rà soát các trường hợp còn phát sinh nghĩa vụ lệ phí môn bài từ năm 2025 trở về trước. Việc nộp lệ phí môn bài được thực hiện theo quy định của khoản 1 Điều 10 Nghị định 126/2020/NĐ-CP . Những đối tượng thuộc quy định này hoàn tất việc kê khai chậm nhất là ngày 30/01 của năm sau năm phát sinh thay đổi.
Tính toán mức phạt chậm nộp không chỉ là việc đếm ngày, mà là cách bạn nhìn nhận về tính tuân thủ pháp luật và sức khỏe tài chính của doanh nghiệp. Một con số phạt nhỏ có thể không làm doanh nghiệp lung lay, nhưng sự tích lũy của nhiều loại thuế nộp muộn sẽ tạo thành một gánh nặng chi phí không đáng có. Tìm hiểu ngay giải pháp tối ưu dòng tiền và quản lý bán hàng từ Nhanh.vn
- Các thông tin giải đáp và tư vấn ở trên được chúng tôi cung cấp cho khách hàng của Nhanh.vn . Nếu quý khách có bất kỳ câu hỏi nào hay cần hỗ trợ, vui lòng liên hệ qua email: contact@nhanh.vn
- Nội dung bài viết này chỉ nhằm mục đích tham khảo thông tin;
- Xin lưu ý các điều khoản được đề cập có thể đã hết hiệu lực tại thời điểm bạn đang đọc.