Nhanh.POS
 Nhanh.Ship
 Dịch vụ Marketing
 Nhanh.Web
 Nhanh.Ecom
 Tin nhắn Zalo ZNS
 Nhanh.Omnichannel
 Vpage.nhanh.vn
 Ecomtax


Thời hạn kê khai thuế hộ kinh doanh 2026 có sự khác nhau tùy theo doanh thu và phương pháp khai thuế. Vì vậy, việc nắm rõ từng mốc thời gian giúp hộ kinh doanh chủ động chuẩn bị hồ sơ, thực hiện đúng nghĩa vụ thuế và hạn chế sai sót hoặc chậm nộp trong quá trình kinh doanh.
- 1. Thời hạn kê khai thuế đối với hộ kinh doanh doanh thu từ 1 tỷ đồng/năm trở xuống
- 2. Thời hạn kê khai thuế đối với hộ kinh doanh có doanh thu trên 1 tỷ đồng/năm
- 3. Thời hạn kê khai quyết toán thuế thu nhập cá nhân theo năm
- 4. Thời hạn kê khai thuế đối với hộ kinh doanh mới ra kinh doanh
- 5. Một số trường hợp có thời hạn kê khai riêng cần phân biệt
- 6. Cách xác định đúng thời hạn kê khai thuế của hộ kinh doanh
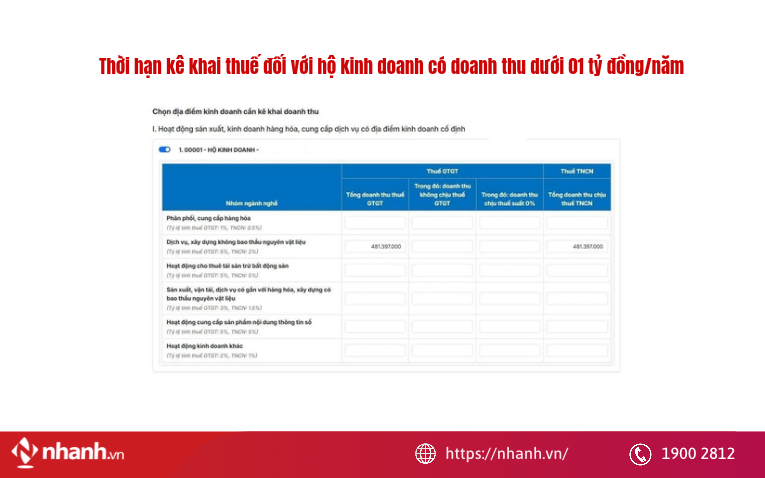
1. Thời hạn kê khai thuế đối với hộ kinh doanh doanh thu từ 1 tỷ đồng/năm trở xuống
Căn cứ điểm a khoản 1 Điều 8 Nghị định 68/2026/NĐ-CP, quy định về thời hạn kê khai thuế như sau:
“Khai thuế, nộp thuế giá trị gia tăng, thuế thu nhập cá nhân đối với hộ kinh doanh, cá nhân kinh doanh mới ra kinh doanh
1. Hộ kinh doanh, cá nhân kinh doanh bắt đầu hoạt động sản xuất, kinh doanh trong 06 tháng đầu năm nếu có doanh thu thực tế từ 01 tỷ đồng trở xuống thì thực hiện thông báo doanh thu thực tế phát sinh kể từ khi bắt đầu hoạt động sản xuất, kinh doanh đến hết ngày 30 tháng 6 với cơ quan thuế quản lý trực tiếp chậm nhất là ngày 31 tháng 7 và thông báo doanh thu thực tế phát sinh trong 06 tháng cuối năm chậm nhất là ngày 31 tháng 01 của năm dương lịch tiếp theo.
...”
Như vậy, hộ kinh doanh, cá nhân kinh doanh có doanh thu từ hoạt động sản xuất, kinh doanh hàng hóa, dịch vụ từ 01 tỷ đồng/năm trở xuống phải thông báo doanh thu thực tế phát sinh trong năm cho cơ quan thuế. Thời hạn thực hiện chậm nhất là ngày 31/01 của năm dương lịch tiếp theo.
2. Thời hạn kê khai thuế đối với hộ kinh doanh có doanh thu trên 1 tỷ đồng/năm
Hộ kinh doanh có doanh thu trên 1 tỷ đồng/năm cần thực hiện khai và nộp thuế theo kỳ quy định. Thời hạn kê khai thuế hộ kinh doanh trong trường hợp này được xác định theo tháng hoặc quý.
2.1. Trường hợp khai thuế theo quý
Căn cứ khoản 1 Điều 10 Nghị định 68/2026/NĐ-CP, hộ kinh doanh có doanh thu từ 50 tỷ đồng trở xuống thực hiện khai và nộp thuế GTGT theo quý. Theo điểm a khoản 3 Điều 8 Nghị định 68, thời hạn nộp hồ sơ khai thuế theo quý chậm nhất vào ngày cuối cùng của tháng đầu tiên trong quý tiếp theo.
Ví dụ: Với thuế GTGT của quý II, thời hạn nộp hồ sơ khai thuế là ngày 31/7.
2.2. Trường hợp khai thuế theo tháng
Theo điểm b khoản 1 Điều 10 Nghị định 68/2026/NĐ-CP, hộ kinh doanh có doanh thu năm trên 50 tỷ đồng thực hiện khai và nộp thuế GTGT theo tháng. Hồ sơ khai thuế phải được nộp chậm nhất vào ngày 20 của tháng tiếp theo tháng phát sinh nghĩa vụ thuế.
Ví dụ: Hồ sơ khai thuế GTGT tháng 6/2026 phải được nộp chậm nhất vào ngày 20/7/2026.
Khi doanh thu hộ kinh doanh vượt ngưỡng quản lý, việc xác định kỳ kê khai và chuẩn bị hồ sơ thuế trở nên quan trọng hơn.
Hộ kinh doanh cần kiểm tra:
- Thuộc trường hợp khai thuế tháng hay quý
- Nghĩa vụ thuế phát sinh trong kỳ
- Hồ sơ cần chuẩn bị
- Thời hạn nộp đúng quy định
👉 Dịch vụ tư vấn thuế EcomTax sẽ tư vấn hỗ trợ hộ kinh doanh kiểm tra tình trạng kê khai, rà soát nghĩa vụ thuế và đồng hành trong quá trình thực hiện hồ sơ.
3. Thời hạn kê khai quyết toán thuế thu nhập cá nhân theo năm
Căn cứ điểm c khoản 3 Điều 8 Nghị định 68, thời hạn kê khai quyết toán thuế thu nhập cá nhân được quy định như sau:
“Thời hạn nộp hồ sơ khai thuế
...
2. Thời hạn nộp hồ sơ khai thuế đối với loại thuế có kỳ tính thuế theo năm được quy định như sau:
a) Chậm nhất là ngày cuối cùng của tháng thứ 3 kể từ ngày kết thúc năm dương lịch hoặc năm tài chính đối với hồ sơ quyết toán thuế năm; chậm nhất là ngày cuối cùng của tháng đầu tiên của năm dương lịch hoặc năm tài chính đối với hồ sơ khai thuế năm;
b) Chậm nhất là ngày cuối cùng của tháng thứ 4 kể từ ngày kết thúc năm dương lịch đối với hồ sơ quyết toán thuế thu nhập cá nhân của cá nhân trực tiếp quyết toán thuế;”
Như vậy, đối với tổ chức trả thu nhập - thời hạn chậm nhất là ngày cuối cùng của tháng thứ 3 kể từ ngày kết thúc năm dương lịch và đối với cá nhân trực tiếp tự quyết toán thuế thời hạn chậm nhất là ngày cuối cùng của tháng thứ 4 kể từ ngày kết thúc năm dương lịch.
4. Thời hạn kê khai thuế đối với hộ kinh doanh mới ra kinh doanh
Theo Điều 9 Nghị định 68/2026/NĐ-CP, được sửa đổi, bổ sung tại Nghị định 141/2026/NĐ-CP, hộ kinh doanh, cá nhân kinh doanh mới hoạt động cần căn cứ vào thời điểm bắt đầu kinh doanh và doanh thu thực tế để xác định thời hạn khai thuế hoặc thông báo doanh thu.
- Trường hợp bắt đầu kinh doanh trong 6 tháng đầu năm: Nếu doanh thu thực tế từ 1 tỷ đồng trở xuống, hộ kinh doanh thực hiện thông báo doanh thu theo từng giai đoạn:
- Thông báo doanh thu thực tế phát sinh kể từ khi bắt đầu hoạt động sản xuất, kinh doanh đến hết ngày 30 tháng 6 với cơ quan thuế quản lý trực tiếp chậm nhất là ngày 31 tháng 7
- Thông báo doanh thu thực tế phát sinh trong 06 tháng cuối năm chậm nhất là ngày 31 tháng 01 của năm dương lịch tiếp theo.
- Trường hợp bắt đầu kinh doanh trong 6 tháng cuối năm: Nếu doanh thu thực tế từ 1 tỷ đồng trở xuống, hộ kinh doanh thông báo toàn bộ doanh thu phát sinh trong năm với cơ quan thuế chậm nhất ngày 31/01 của năm dương lịch tiếp theo.
- Đối với hộ kinh doanh mới hoạt động có doanh thu lũy kế trên 1 tỷ đồng, việc khai thuế được thực hiện theo quý kể từ quý phát sinh doanh thu vượt mức này, theo quy định tại Điều 10 Nghị định 68/2026/NĐ-CP.
- Từ năm tiếp theo, hộ kinh doanh căn cứ vào doanh thu thực tế để xác định nghĩa vụ: doanh thu từ 1 tỷ đồng trở xuống thì thực hiện thông báo doanh thu theo Điều 8 Nghị định 68/2026/NĐ-CP doanh thu trên 1 tỷ đồng thì thực hiện khai thuế theo Điều 10 Nghị định 68/2026/NĐ-CP.
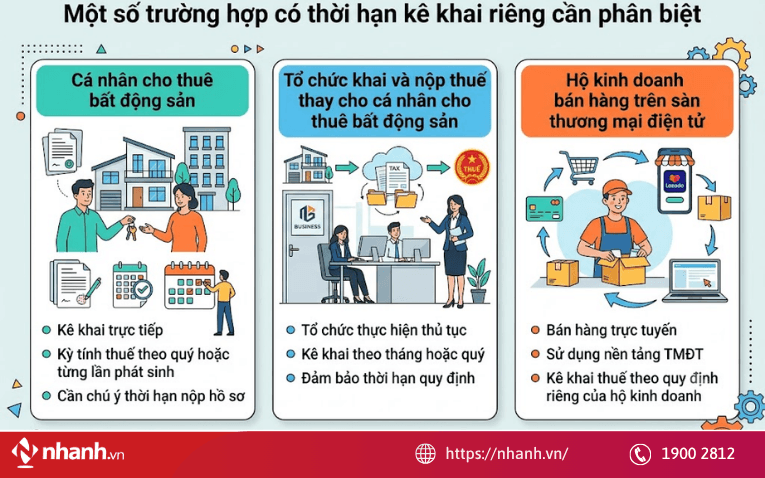
5. Một số trường hợp có thời hạn kê khai riêng cần phân biệt
Ngoài các trường hợp trên, một số hoạt động kinh doanh có thời hạn kê khai thuế riêng. Hộ kinh doanh cần xác định đúng trường hợp để áp dụng thời hạn kê khai phù hợp.
5.1. Cá nhân cho thuê bất động sản
Căn cứ điểm d khoản 3 Điều 8 Nghị định 68/2026/NĐ-CP, nguyên tắc về khai thuế, tính thuế và sử dụng hóa đơn được quy định như sau:
“Nguyên tắc khai thuế, tính thuế và sử dụng hóa đơn
...
3. Thời hạn nộp hồ sơ khai thuế, nộp thuế
...
d) Trường hợp cá nhân trực tiếp khai thuế đối với hoạt động cho thuê bất động sản thì cá nhân được lựa chọn khai thuế hai lần trong năm tính thuế hoặc khai thuế một lần theo năm tính thuế. Trường hợp khai thuế hai lần trong năm tính thuế, thời hạn nộp hồ sơ khai thuế lần thứ nhất chậm nhất là ngày 31 tháng 7 của năm tính thuế và lần thứ hai chậm nhất là ngày 31 tháng 01 của năm dương lịch tiếp theo năm tính thuế. Trường hợp khai thuế một lần theo năm tính thuế, thời hạn nộp hồ sơ khai thuế chậm nhất là ngày 31 tháng 01 của năm dương lịch tiếp theo năm tính thuế;
đ) Trường hợp tổ chức thuê bất động sản của cá nhân mà trong hợp đồng thuê bất động sản có thỏa thuận bên đi thuê là người khai thuế thay, nộp thuế thay thì tổ chức thực hiện khai thuế thay, nộp thuế thay cho cá nhân. Thời hạn nộp hồ sơ khai thuế xác định theo kỳ thanh toán tiền thuê bất động sản.
Trường hợp cá nhân cho cá nhân thuê bất động sản thì cá nhân cho thuê bất động sản phải trực tiếp khai thuế;
...”
Như vậy, theo điểm d khoản 3 Điều 8 Nghị định 68/2026/NĐ-CP, cá nhân có hoạt động cho thuê bất động sản có thể lựa chọn một trong hai hình thức khai thuế:
Khai thuế 2 lần trong năm:
- Kỳ khai thứ nhất: chậm nhất ngày 31/7 của năm tính thuế.
- Kỳ khai thứ hai: chậm nhất ngày 31/01 của năm dương lịch tiếp theo.
Khai thuế một lần trong năm: Hồ sơ khai thuế phải được nộp chậm nhất ngày 31/01 của năm dương lịch liền kề sau năm tính thuế.
Bên cạnh đó, theo điểm e khoản 3 Điều 8 Nghị định 68/2026/NĐ-CP, thời hạn nộp thuế được xác định không muộn hơn ngày cuối cùng của thời hạn nộp hồ sơ khai
5.2. Tổ chức khai và nộp thuế thay cho cá nhân cho thuê bất động sản
Căn cứ khoản 3 Điều 8 Nghị định 68/2026/NĐ-CP, thời hạn khai thuế được quy định cụ thể như sau:
“đ) Trường hợp tổ chức thuê bất động sản của cá nhân mà trong hợp đồng thuê bất động sản có thỏa thuận bên đi thuê là người khai thuế thay, nộp thuế thay thì tổ chức thực hiện khai thuế thay, nộp thuế thay cho cá nhân. Thời hạn nộp hồ sơ khai thuế xác định theo kỳ thanh toán tiền thuê bất động sản.”
Như vậy, trường hợp thỏa thuận trong hợp đồng thuê nhà là tổ chức thuê có trách nhiệm khai và nộp thuế thay cho cá nhân cho thuê, thời hạn khai thuế thay chủ nhà được xác định theo từng kỳ thanh toán tiền thuê.
5.3. Hộ kinh doanh bán hàng trên sàn thương mại điện tử
Đối với hộ kinh doanh bán hàng trên sàn thương mại điện tử không có chức năng thanh toán, thời hạn kê khai và nộp thuế được xác định theo doanh thu và kỳ khai thuế. Cụ thể:
(1) Doanh thu từ 01 tỷ đồng trở xuống/năm
Hộ kinh doanh có doanh thu thực tế trong năm từ 01 tỷ đồng trở xuống không phải nộp thuế. Tuy nhiên, hộ kinh doanh vẫn cần thông báo doanh thu thực tế phát sinh với cơ quan thuế, chậm nhất ngày 31/01 của năm dương lịch tiếp theo.
Lưu ý: Trường hợp doanh thu thực tế trong năm trên 01 tỷ đồng, hộ kinh doanh bắt đầu thực hiện khai và nộp thuế từ quý phát sinh doanh thu vượt mức 01 tỷ đồng.
(2) Xác định kỳ khai thuế GTGT
Căn cứ doanh thu năm, hộ kinh doanh thực hiện khai thuế GTGT theo một trong hai kỳ sau:
- Doanh thu từ 50 tỷ đồng trở xuống: Khai và nộp thuế GTGT theo quý.
- Doanh thu trên 50 tỷ đồng: Khai và nộp thuế GTGT theo tháng.
(3) Thời hạn nộp hồ sơ khai thuế
- Khai thuế theo quý: Hồ sơ khai thuế được nộp chậm nhất vào ngày cuối cùng của tháng đầu tiên của quý tiếp theo.
- Khai thuế theo tháng: Hồ sơ khai thuế phải được nộp chậm nhất vào ngày 20 của tháng tiếp theo.
- Quyết toán thuế TNCN theo năm: Hồ sơ quyết toán thuế được nộp chậm nhất ngày 31/3 của năm dương lịch tiếp theo.
(4) Thời hạn nộp tiền thuế
Tiền thuế phải được nộp chậm nhất vào ngày cuối cùng của thời hạn nộp hồ sơ khai thuế. Nếu hộ kinh doanh thực hiện khai bổ sung hồ sơ, thời hạn nộp số thuế phát sinh thêm được xác định theo thời hạn nộp hồ sơ khai thuế của kỳ tính thuế có sai sót.
(5) Thời hạn đối với các loại thuế, phí khác
Với các khoản thuế khác như thuế tiêu thụ đặc biệt, thuế bảo vệ môi trường..., hộ kinh doanh tự xác định số thuế phải nộp và thực hiện khai, nộp thuế cùng kỳ khai thuế GTGT hoặc cùng thời hạn thông báo doanh thu thực tế phát sinh.
(Căn cứ Điều 8, Điều 10 Nghị định 68/2026/NĐ-CP, được sửa đổi, bổ sung bởi khoản 1 Điều 1 Nghị định 141/2026/NĐ-CP.)
6. Cách xác định đúng thời hạn kê khai thuế của hộ kinh doanh
Thời hạn kê khai thuế của hộ kinh doanh được xác định dựa trên phương pháp kê khai và kỳ tính thuế mà hộ kinh doanh áp dụng. Vì vậy, trước khi xác định ngày nộp hồ sơ, cần kiểm tra hộ kinh doanh đang thực hiện kê khai theo tháng hay theo quý.
- Kê khai thuế theo tháng: Hồ sơ khai thuế được nộp chậm nhất vào ngày 20 của tháng tiếp theo.
- Kê khai thuế theo quý: Thời hạn nộp hồ sơ khai thuế chậm nhất là ngày cuối cùng của tháng đầu của quý tiếp theo.
Hộ kinh doanh cần chủ động theo dõi kỳ kê khai và thời hạn tương ứng để nộp hồ sơ đúng hạn. Trường hợp ngày cuối cùng của thời hạn rơi vào ngày nghỉ theo quy định thì thời hạn được thực hiện theo quy định về quản lý thuế.
Thời hạn kê khai thuế hộ kinh doanh 2026 được xác định chủ yếu dựa trên doanh thu, kỳ khai và đặc điểm hoạt động kinh doanh. Vì vậy, các hộ kinh doanh nên theo dõi doanh thu thường xuyên, xác định đúng kỳ khai và chủ động chuẩn bị hồ sơ để tránh bỏ sót thời hạn kê khai thuế.